Це ключове уточнення ДПС, яке знімає попередню неоднозначність.
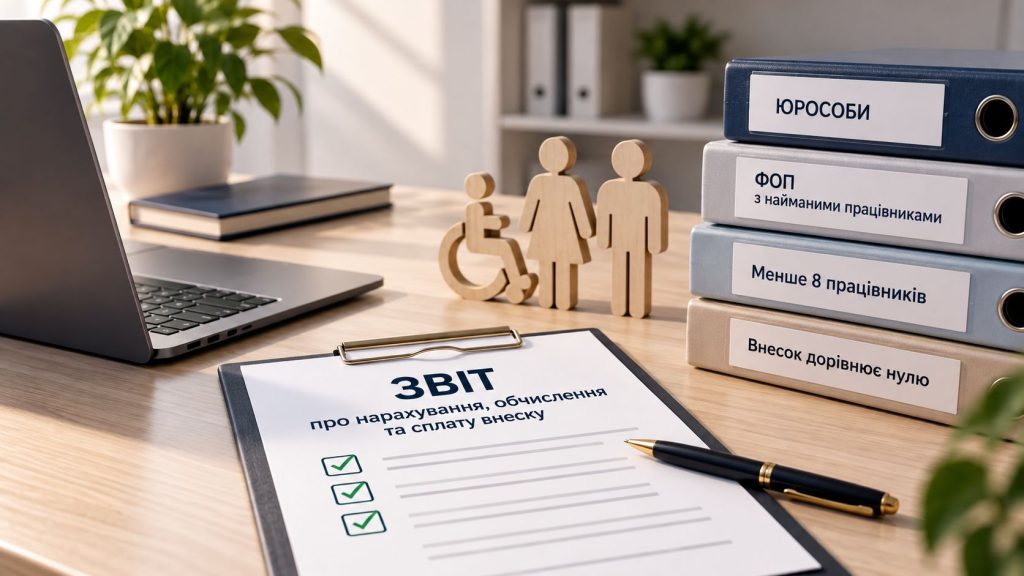
Звіт про нарахування, обчислення та сплату внеску мають подавати всі роботодавці, у тому числі:
юрособи;
ФОП, які мають найманих працівників;
роботодавці, у яких менше 8 працівників;
роботодавці, які норматив повністю виконали і внесок дорівнює нулю.
Звіт про нарахування, обчислення та сплату внеску мають подавати всі роботодавці, у тому числі:
юрособи;
ФОП, які мають найманих працівників;
роботодавці, у яких менше 8 працівників;
роботодавці, які норматив повністю виконали і внесок дорівнює нулю.
Але є принципова різниця:
менше 8 працівників → звіт подаємо, але внесок не розраховуємо;
8+ працівників → визначаємо норматив і, якщо він не виконаний, розраховуємо внесок.
менше 8 працівників → звіт подаємо, але внесок не розраховуємо;
8+ працівників → визначаємо норматив і, якщо він не виконаний, розраховуємо внесок.
Практично для бухгалтерії: тепер не можна відфільтрувати клієнтів за принципом «до 8 працівників — нічого не робимо». Якщо у ФОП є хоча б один працівник — його теж включаємо до переліку на подання звіту.
Підписуйтесь на наш телеграм канал: https://t.me/BUH_ONLINE_COM_UA